11 月就把明年 5 月的所得稅算出來:提前精算的方法
大部分人是 5 月打開報稅軟體,才知道今年要繳多少(或退多少)。如果你只有薪水,這樣沒什麼問題;但如果你有公司股票、獎金、海外投資,或收入每年變動很大,等到 5 月才算,很多能影響稅額的決定早就過期了。
這篇整理我每年 11 月開始做的事:在年底前把明年 5 月的綜所稅精算出來。包括什麼時候算、要準備哪些數字、還沒發生的收入怎麼估、怎麼確認算得對,以及算完之後可以做哪些決定。
這件事本來很花時間,今年我用 AI 協助整理資料和驗證,文中會在適當的地方說明它幫了什麼。
本文是個人經驗整理,不是稅務建議。稅率與扣除額以財政部當年度公告為準,大額決定請找會計師確認。
為什麼要提前算
1. 很多決定在 12 月 31 日就截止了
綜所稅是「年度」計算的。到了隔年 5 月,你只能照實申報,不能改變任何事。但在年底前,你還可以:
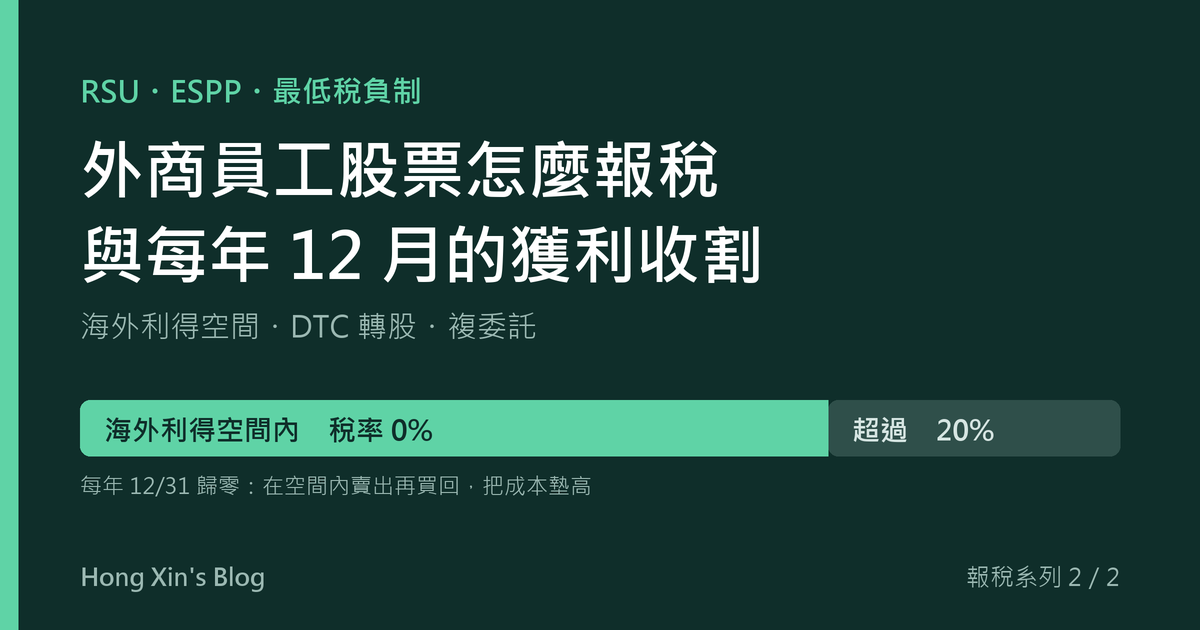
- 決定要不要賣海外股票、賣多少:海外所得適用最低稅負制,每年有一段「免稅空間」,用不完就歸零(詳見下一篇)。
- 決定捐贈的時間點:同一筆捐款,在 12 月或 1 月付,會算在不同年度。
- 補齊扣除額的證明:扶養親屬、身心障礙證明、醫藥費收據,年底前比較好確認。
2. 知道要準備多少現金
如果有公司股票,歸屬時台灣通常不預扣稅,稅要隔年 5 月一次繳,可能是一筆大數字。提早半年知道金額,就有時間安排現金從哪裡來,不用到時候急著賣股票或借錢。
3. 避免意外
收入結構變了(升遷、跳槽、股票大漲、配偶收入增加),級距可能跳一兩級。提早算,才知道邊際稅率是多少,該不該調整其他決定。
我自己就有一年沒算,結果錯過了那年海外利得的免稅空間;那一年的空間本來可以把帳上利得全部免稅墊高成本。之後我就固定在 11 月開始精算。
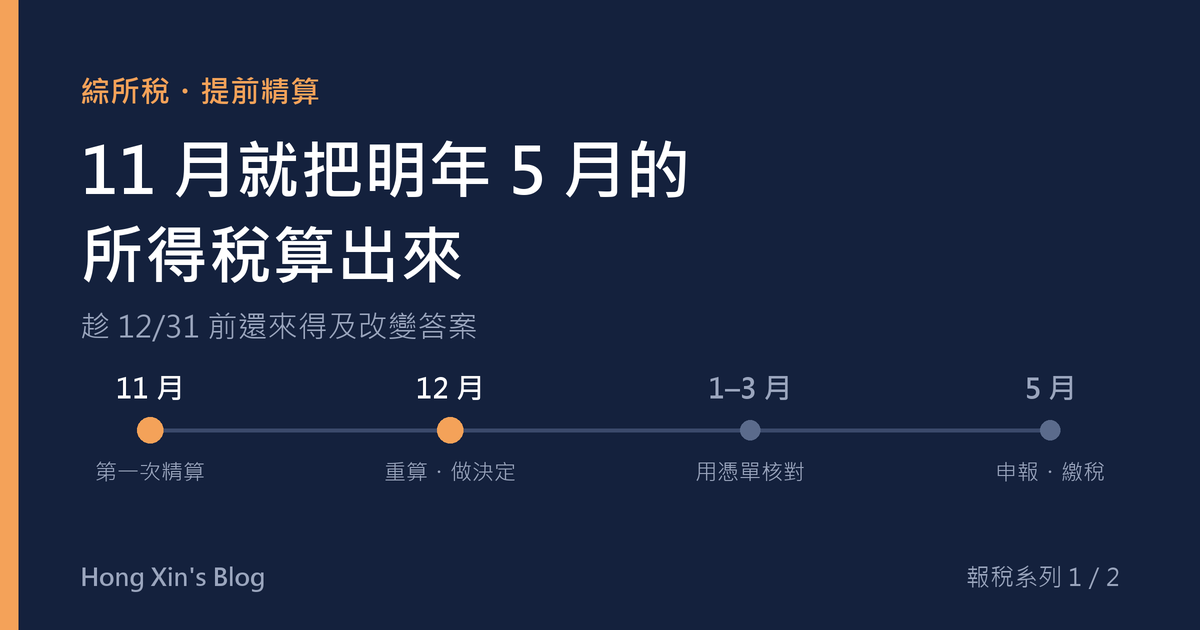
什麼時候算:一年三次
| 時間 | 做什麼 | 為什麼是這時候 |
|---|---|---|
| 11 月初 | 第一次精算 | 調薪、大部分獎金已經確定,還有時間收集資料、安排轉股之類需要幾週的事 |
| 12 月初 | 重算,做年底決定 | 年終、捐贈、配偶的數字確定了;美股最後交易日前要完成 |
| 隔年 1–3 月 | 用扣繳憑單核對 | 憑單、房貸利息證明、保險費收據陸續出來,把估計換成實際數字 |
| 隔年 5 月 | 申報、繳稅 | 和國稅局的試算或 MyData 資料對帳 |
要算哪些數字
精算的骨架就是申報書的計算流程,一格一格填:
1 | 綜合所得總額(薪資、其他所得、利息、股利……) |
我的精算表輸入大概長這樣,每一列都寫來源和什麼時候會確定:
| 輸入 | 11 月時的來源 | 什麼時候確定 |
|---|---|---|
| 1–10 月應稅薪資 | 最新一張薪資單的「本年累計」 | 已確定 |
| 11–12 月薪資 | 調薪後月薪 × 2 | 12 月 |
| 年終獎金 | 用過去幾年的公式估 | 12 月發放時 |
| 已扣繳稅額 | 薪資單累計 + 剩餘月份估計 | 隔年 1 月扣繳憑單 |
| 公司股票所得(RSU/ESPP) | 已歸屬的逐筆計算 + 年底前還會歸屬的用現價估 | 歸屬日 |
| 配偶薪資與股票所得 | 配偶提供 | 隔年 1 月扣繳憑單 |
| 利息、股利 | 去年金額 + 今年已知的 | 隔年 MyData |
| 捐贈 | 已付的 + 年底前預計 | 收據 |
| 房貸利息 | 每月利息 × 12 | 銀行 1 月寄的證明 |
| 保險費、健保費 | 去年金額 | 收據 |
| 海外所得 | 今年已實現的 + 打算賣的 | 12/31 |
最後算出三個數字:
- 5 月應補稅額:要準備多少現金。
- 邊際稅率:多一塊錢所得要繳幾成稅,用來判斷其他決定。
- 海外利得空間:今年還能免稅實現多少海外利得。
最難的部分:估還沒發生的收入
精算最費工的不是套公式,而是把「今年還沒發生的」估準。我的做法:
薪資:從「本年累計」往後推
不要從月薪 × 12 開始算,而是拿最新一張薪資單的「本年累計」,加上剩下的月份。要注意,薪資單上的應發總額不等於扣繳憑單上的薪資所得:免稅加班費、每月一定額度內的伙食津貼不算所得,非現金的福利(點數、禮品)反而要算。第一次算的時候,用去年 12 月的薪資單本年累計和去年的扣繳憑單對一次,就知道自己公司的口徑。
獎金:從過去幾年歸納公式
年終獎金如果有固定算法(例如幾個月本薪),把過去幾年的薪資單拿出來,找出公式,再用每一年驗證。我的公式對過去四年,每年誤差都在兩百元內,才拿來估今年。
公司股票:已歸屬的照實算,還沒歸屬的用現價估
RSU 和 ESPP 的所得是「歸屬日市價 × 當天匯率」,逐筆算。年底前還會歸屬的,先用現在的股價估,並記住這部分會隨股價變動。
不確定的項目:標清楚,算一個範圍
股價、匯率、年底的捐贈這類不確定的輸入,標成「估計」,旁邊寫假設。必要時用兩三個情境各算一次,看應補稅額落在什麼範圍。
AI 幫了什麼:這一段原本最耗時間。我把幾年份的薪資單、股票平台的兩百多份文件交給 AI(Claude),請它寫腳本解析成表格:每次歸屬的日期、股數、市價,每月薪資的各個項目。AI 也抓到很多我不會注意的細節,例如薪資單的欄位名稱全形半形混用、股票平台報表上的台幣金額是用「報表產生日」的匯率換算的(不能拿來報稅)。年終公式也是請 AI 從歷年薪資單歸納、再逐年驗證出來的。
怎麼確認算得對:用去年的申報書回測
估算方法定好之後,先拿去年(或前幾年)的資料,用同一套方法重算一次,和實際的申報書比對。對得上,才拿來估今年。
我回測過的項目:
| 項目 | 比對對象 | 結果 |
|---|---|---|
| 公司股票所得 | 過去四年申報書 | 誤差 0.2% 內 |
| 薪資所得(從薪資單推) | 去年扣繳憑單 | 差個位數 |
| 年終獎金公式 | 過去四年薪資單 | 每年差兩百元內 |
| 整份精算表 | 去年申報書的稅額 | 結構一致後才拿來算今年 |
這一步很重要。估算方法如果有系統性的錯誤(例如匯率用錯日期、某個津貼該扣沒扣),回測會直接顯示出來,而不是等到 5 月才發現差一大截。
AI 幫了什麼:回測需要把同一套算法對好幾年的資料各跑一次,手算非常累。我請 AI 把算法寫成程式,一次重算四年,並把對不上的年份列出來找原因。薪資的口徑就是這樣來回幾次才找到的。
精算表要能重算
精算不是做一次就結束,11 月、12 月、隔年 1–3 月都要更新。所以精算表要做成改一個輸入就能重算的樣子:
- 輸入格和計算格分開,輸入格用顏色標出來。
- 每個輸入旁邊寫來源與日期,例如「10 月薪資單本年累計」「估計,依某公式」。
- 計算格全部用公式,不要手打結果。
- 把「目前狀態」記下來:日期、關鍵數字、當時的假設(股價、匯率)。下次更新時先確認數字一致,再改。
AI 幫了什麼:我的精算表是 AI 寫的一支 Python 腳本產生的 Excel,每格都有公式和說明。要更新時改輸入、重跑腳本。我也請 AI 把整件事(資料在哪、算法、目前狀態、待辦)寫成一份文件,下次開工先讀文件、重跑一次確認數字沒變,再繼續。原本這些脈絡都在我腦子裡,每年都要重新想一次。
算完之後可以做的決定
| 精算出來的數字 | 可以做的決定 |
|---|---|
| 5 月應補稅額 | 準備現金:從哪裡來、什麼時候賣、要不要先問信用卡分期 |
| 邊際稅率 | 捐贈、扣除額的時間點;所得能不能分散 |
| 海外利得空間 | 年底賣出再買回、墊高成本(獲利收割) |
| 夫妻三種計稅方式的差異 | 了解哪種方式最省,申報時核對系統的選擇 |
| 缺哪些證明文件 | 年底前補齊,不要 5 月才找 |
海外利得空間和獲利收割的算法,我寫在下一篇。
帶得走的東西
一張時間表
- 11 月初:用最新薪資單本年累計做第一次精算;列出還缺的資料
- 11 月中:需要幾週才能完成的事先啟動(例如轉股到可以買賣的帳戶)
- 12 月初:年終、捐贈、配偶數字確定後重算;決定年底要賣的股票
- 12 月中:完成年底交易;確認捐贈已付款
- 隔年 1–3 月:收扣繳憑單、房貸利息證明、保險費與捐贈收據,換掉估計值
- 隔年 5 月:申報前和精算結果對帳
第一次做的步驟
- 找出去年的申報書,照它的結構建精算表(所得、免稅額、扣除額、稅額)。
- 用去年的資料重算一次,確認和申報書一致。
- 把輸入換成今年的數字:已確定的照填,還沒發生的用公式估,並標成「估計」。
- 算出應補稅額、邊際稅率、海外利得空間。
- 記下日期和假設,12 月再更新一次。
如果你也想請 AI 幫忙
- 先請它列資料清單,不要一開始就問「我要繳多少」。
- 請它寫程式算,不要只看它在對話裡算出的數字。
- 一定要回測:用去年的申報書驗證它的算法。
- 不要給它密碼、身分證字號、帳號;登入、下單、轉帳自己來。
心得
提前精算的價值,不在於早幾個月知道答案,而在於還來得及改變答案。12 月 31 日之前,很多事都還能決定;過了這一天,就只能照實申報。
這件事第一次做很花時間:要收集的資料散在十幾個地方,口徑又不一致。今年有 AI 幫忙整理和驗證,我花了幾個星期把流程建起來,之後每年只要更新數字、重算一次。
本文是個人經驗分享,不是稅務或投資建議。實際申報請以國稅局規定、公司開立的憑單或會計師意見為準。
11 月就把明年 5 月的所得稅算出來:提前精算的方法