外商員工的 RSU/ESPP 在台灣怎麼報稅,以及每年 12 月的獲利收割
在外商工作,公司常會給 RSU(限制型股票)和 ESPP(員工認股計畫)。這些股票在台灣要課兩次稅:拿到的時候算綜合所得,賣出的時候價差算海外所得。前者常常讓人一口氣跳到很高的級距;後者如果懂得利用最低稅負制的空間,每年 12 月可以合法地把成本墊高,以後少繳很多稅。
這篇整理我自己的算法和每年的固定動作。所有範例數字都是虛構的,稅率與扣除額用 115 年度(2027 年 5 月申報)的公告金額。
本文是個人整理,不是稅務建議。各家公司開立憑單的方式可能不同,申報前請以公司憑單、財政部當年度公告或會計師意見為準。
兩個課稅時點
| 時點 | 在台灣算什麼 | 進哪裡 |
|---|---|---|
| RSU 歸屬、ESPP 購買 | 員工認股所得(其他所得) | 綜合所得稅,累進稅率 5%~40% |
| 之後賣出股票 | 海外財產交易所得 | 最低稅負制(基本所得額) |
第一段是沒有選擇的:股票歸屬了就是所得,就算一股都沒賣也要繳。第二段才有規劃空間。
一、員工認股所得怎麼算
RSU
員工認股所得 = 歸屬股數 × 歸屬日市價(USD)× 歸屬日匯率
例:歸屬 10 股,當天市價 $100,匯率 32 → 10 × 100 × 32 = 32,000 元。
ESPP
ESPP 通常是每半年一期,用「期初價、期末價取較低者」的 85% 買進(lookback)。
員工認股所得 =(購買日市價 − 實際購買價)× 股數 × 購買日匯率
例:期初 $80、期末(購買日)$100,購買價 = min(80, 100) × 85% = $68。買 10 股、匯率 32 → (100 − 68) × 10 × 32 = 10,240 元。
幾個細節
- 匯率用交易當天的,遇到週末或假日用前一個營業日。股票平台報表上的台幣金額常常是用「報表產生日」的匯率換算的,不能直接拿來報稅。
- 歸屬時台灣沒有預扣稅。有些平台預設「扣股繳稅」(sell-to-cover),但台灣部分扣 0 股,稅要隔年 5 月自己繳,所以要預留現金。
- 公司通常會在隔年 1 月開立憑單。自己先算一遍,拿到憑單時可以對帳。我用這個算法回頭驗證過去幾年的申報書,誤差在 0.2% 內。
成本
以後賣出時,成本就是上面用來課稅的市價:
- RSU 的成本 = 歸屬日市價 × 歸屬日匯率
- ESPP 的成本 = 購買日市價 × 購買日匯率(不是你實際付的折扣價,因為折扣那段已經課過稅了)
這點很重要:如果用折扣價當成本,同一段利得會被課兩次。
二、最低稅負制與「海外利得空間」
賣美股的利得屬於海外所得,不進綜合所得稅,只進最低稅負制:
- 全戶海外所得一年未滿 100 萬:不計入。
- 滿 100 萬:全數計入基本所得額。
- 基本所得額 = 綜合所得淨額 + 海外所得 + 其他項目
- 基本稅額 =(基本所得額 − 750 萬)× 20%
- 基本稅額大於一般所得稅額時,才補差額。
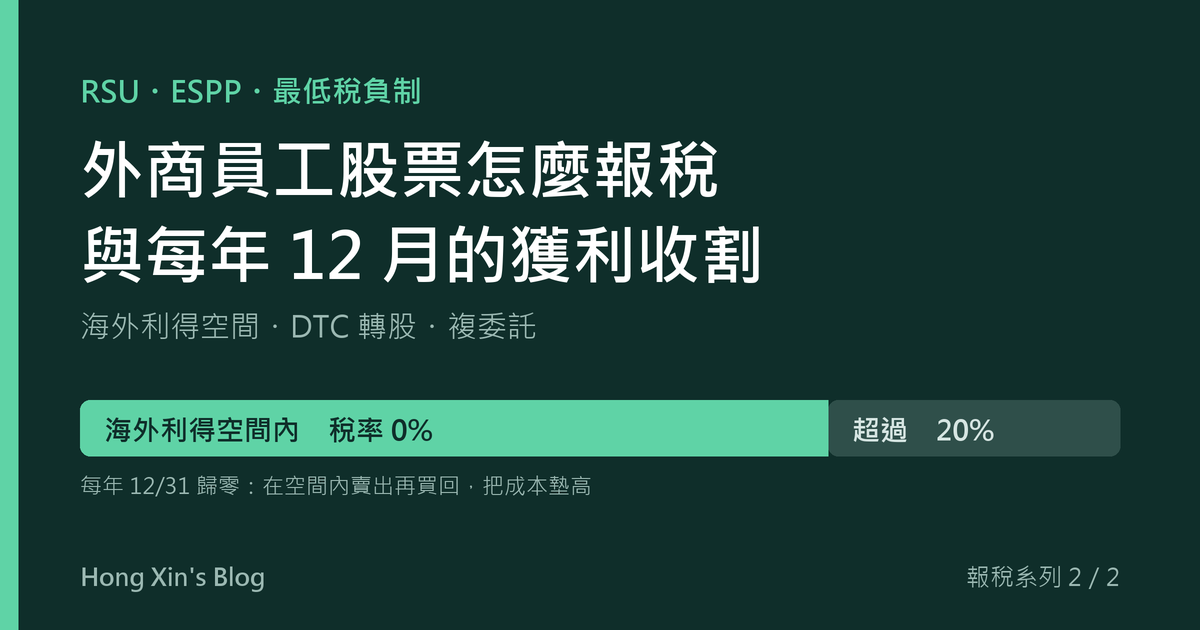
換句話說,海外所得在某個金額以內,基本稅額不會超過一般所得稅額,一毛都不用多繳。我把這個金額叫做「海外利得空間」:
海外利得空間 = 一般所得稅額 ÷ 20% + 750 萬 − 綜合所得淨額
空間內的海外利得邊際稅率是 0%,超過的部分是 20%。
範例(虛構,簡化成單一計稅方式)
| 綜合所得淨額 | 一般所得稅額 | 海外利得空間 |
|---|---|---|
| 150 萬 | 146,900 | 約 673 萬 |
| 300 萬 | 469,900 | 約 685 萬 |
| 600 萬 | 1,450,900 | 約 875 萬 |
即使所得不算特別高,每年也有六七百萬的空間。對大部分人來說,海外利得根本用不完這個空間。
空間怎麼變
假設你的邊際稅率是 t,多一筆所得 X:
Δ空間 =(t ÷ 20% − 1)× X
| 邊際稅率 | 多 X 所得,空間 | 多 X 扣除額,空間 |
|---|---|---|
| 40% | +X | −X |
| 30% | +0.5X | −0.5X |
| 20% | 不變 | 不變 |
| 12% | −0.4X | +0.4X |
所以在高級距的人,年終、配偶的所得、員工認股所得都會讓空間變大;捐贈、房貸利息會讓空間變小。空間要等這些數字都確定後再算,通常就是 12 月初。
要注意的地方
- 夫妻合併申報時,全戶共用一個空間,兩個人賣的股票要一起算。
- 美股股利也算海外所得,會吃掉一點空間。
- 同一年的海外財產交易損益可以互抵:虧損的批次一起賣,空間就會延伸。
- 空間每年歸零,用不完不能留到明年。
三、獲利收割(tax-gain harvesting)
既然空間內的利得不用繳稅,又每年歸零,那就應該每年用掉:在空間內賣出有利得的股票,再立刻買回。持股沒變,但成本被墊高到現在的市價,以後真的要賣的時候,要課稅的利得就變少了。
做法
- 12 月初:年終、捐贈、配偶的數字都確定後,重算當年的空間,留一點緩衝。
- 排出賣出清單:從成本最低的批次開始,累計利得控制在空間內。
- 同一個帳戶內賣出、立刻買回(或換成指數 ETF 分散風險),減少不在市場上的時間。
- 12 月中前完成,確保成交日算在當年度。
- 保留交易確認單當作新的成本證明。
為什麼從成本最低的開始
空間是用「利得金額」計算的,賣哪一批都會用掉同樣的空間。但低成本批次每股利得最大,同樣的空間賣出的股數最少;留下來的都是高成本批次,以後真的要賣時,課稅的利得本來就小。
範例(虛構)
目前股價換算每股 20,000 元,空間 300 萬:
| 批次 | 股數 | 每股成本 | 每股利得 | 賣出 | 累計利得 |
|---|---|---|---|---|---|
| A | 50 | 3,000 | 17,000 | 50 股 | 850,000 |
| B | 100 | 5,000 | 15,000 | 100 股 | 2,350,000 |
| C | 60 | 8,000 | 12,000 | 54 股 | 2,998,000 |
| D | 30 | 25,000 | −5,000 | — | — |
批次 D 目前虧損 15 萬。如果同一年也把 D 賣掉再買回,虧損可以抵掉利得,空間多出 15 萬,C 剩下的 6 股(利得 72,000)也能一起賣掉,還有餘裕。
我把這個排序寫成一支小腳本:輸入股價、匯率和空間,就會輸出賣出清單和虧損批次,12 月只要填入當天的數字。
執行上的細節
- 在哪裡賣、在哪裡買回:員工股票平台通常不適合直接收割,見下一節。
- 台灣目前沒有類似美國洗售(wash sale)的規定,但虧損批次賣出再買回的認定,建議先問會計師。
- 成本證明一定要留:歸屬與購買紀錄、成交單。拿不出成本的話,國稅局可以用成交價的一定比例推定所得,會吃大虧。
我犯過的錯
有一年我完全不知道有這個空間,就這樣放掉了。回頭算才發現,那年底的帳上利得全部都可以在空間內免稅墊高;現在這些利得還留在帳上,以後賣出超過空間時要用 20% 課稅。空間每年都有,但過了 12 月 31 日就沒了。
四、執行管道:DTC 轉股、美元與複委託
知道要賣哪幾批之後,還要決定在哪裡賣、在哪裡買回。這一節是我比較過幾種做法後的整理(2026 年 11 月的費率,各家常調整,請以官網為準)。
為什麼不直接在員工股票平台做
員工股票平台(公司合作的券商)是為了「發股票、讓員工賣股票」設計的,用來收割常有幾個問題:
- 通常只能賣,不能買,賣完要把錢匯出去,再到別的地方買回,中間好幾天不在市場上。
- 不一定能指定要賣哪一批,預設多半是先進先出(FIFO),不一定是成本最低的那批。
- 出金如果讓平台換成台幣,常會多收一筆換匯費。
所以比較好的做法是:把股票轉到一個可以買賣的帳戶,在同一個帳戶裡賣出、立刻買回。
三條路
| 做法 | 流程 | 優點 | 缺點 |
|---|---|---|---|
| A. 平台賣出、匯回再買 | 平台賣 → 美元電匯到台灣 → 複委託或美國券商買回 | 不用多開帳戶 | 不在市場好幾天;每次匯款都有費用 |
| B. DTC 轉到國內複委託 | 股票轉到國內券商的複委託帳戶 → 帳內賣出買回 | 不用跨境匯款;台灣券商、中文服務 | 每筆交易手續費較高 |
| C. DTC 轉到美國券商 | 股票轉到美國券商 → 帳內賣出買回 | 交易幾乎免手續費 | 錢要進出時有跨境匯款費 |
DTC 轉股是什麼
DTC(Depository Trust Company)是美國的證券集中保管機構。DTC 轉股就是把股票從一家券商搬到另一家,不是賣出,所以:
- 不會產生所得,也不用繳稅;持有期間和每批的成本都沒變。
- 你需要收件券商的 DTC 號碼(收件券商或它的清算商的代號)和你在那邊的帳號,在原平台送出申請。
- 時間大約 10–15 個營業日,要收割的話 11 月中前就要送出。
- 零股(ESPP 的小數股、股利再投入)通常不能轉,會留在原平台或被換成現金。
- 新券商不一定會帶到你的原始成本。台灣報稅用的成本本來就要自己算(歸屬日或購買日的市價 × 當天匯率),舊平台的歸屬、購買紀錄要自己存好。
和「賣出、匯款、再買回」比起來,轉股省了匯費,也不用承擔不在市場的那幾天的股價風險。
美元怎麼進出
- 從美國出金,一定選美元電匯,不要讓對方換成台幣,換匯費可能高達幾個百分點。
- 台灣這邊用外幣帳戶收美元,要換台幣的時候自己挑匯率。
- 一次跨境電匯的成本(匯出費、中間行、入帳費加起來),我估算大約 1,500 台幣。
- 國內複委託如果用台幣交割,每筆交易都會換匯,匯差可能比手續費還高;要開美元交割帳戶。
複委託還是美國券商:一個簡單的判斷
兩者的成本結構剛好相反:
- 國內複委託:不用跨境匯款,但每筆交易收手續費(我拿到的優惠是 0.08%,有每月額度上限,超過恢復原費率)。
- 美國券商:交易幾乎免費,但每次錢要進出就要付一次跨境匯款費(約 1,500 台幣)。
損益兩平點:0.08% × 交易金額 = 1,500 台幣 → 交易金額約 5.7 萬美元。
每次匯款平均對應的交易金額超過約 5.7 萬美元,美國券商比較便宜;低於這個金額,複委託比較便宜。
收割通常是「轉股進去、在帳內賣出買回、錢不出來」,幾乎沒有匯款,交易金額又大,所以美國券商通常比較划算。反過來,如果你常常小額買美股,又不想處理跨境匯款,複委託比較方便。
美國券商比較(2026-11)
| Firstrade | 嘉信 Schwab | IBKR 盈透 | |
|---|---|---|---|
| 美股手續費 | 0 | 0 | 每筆約 0.35–1 美元 |
| 開戶門檻 | 無 | 國際帳戶約 2.5 萬美元 | 無 |
| 中文 | 繁中介面與客服 | 主要英文 | 有中文介面 |
| 市場 | 美國 | 主要美國 | 150 多個市場(含英國、愛爾蘭掛牌 ETF) |
| 帳內換匯 | 無 | 無 | 有,接近銀行間匯率 |
| 匯出費 | 每次約 25 美元 | 約 25 美元 | 每月第一次免費 |
共通點:都要簽 W-8BEN(非美國人身分聲明,簽署後第三年年底失效,沒交可能被預扣 24%)、股利預扣 30%、資本利得美國不課稅、都能接收 DTC 轉股。
我最後選了 Firstrade:零手續費、有中文、只做美股剛好夠用。如果需要換匯或想買愛爾蘭掛牌的 ETF,IBKR 比較適合。
幾個操作細節
- 現金帳戶就夠了,不需要開融資。現金帳戶有一個限制:用「還沒交割的賣出款」買進的股票,在那筆賣出款交割(T+1)之前不能再賣掉。收割是賣出後買回、長期持有,不受影響。
- 12 月中前完成交易,確保成交日在當年度;留幾天緩衝給轉股延遲或系統問題。
- 保留每一張交易確認單,那就是新的成本證明。
五、繳稅的現金
員工認股所得的稅要隔年 5 月一次繳,金額可能很大。我的現金來源順序:
- 隔年 2–5 月新歸屬的股票:歸屬後立刻賣,成本就是歸屬市價,幾乎不產生利得,也不吃空間。
- 台股 ETF 等流動性好的資產。
- 信用卡繳稅分期(問看看能不能提高臨時額度)。
- 信貸。
六、其他要注意的
- 股利:美股股利對台灣居民預扣 30%(台美租稅協定生效前),也算海外所得。
- 美國遺產稅:非美國人持有美股,過世時遺產稅免稅額只有 US$60,000,最高稅率 40%,放在員工股票平台或美國券商都一樣。透過國內複委託持有在繼承手續上比較單純,但美股仍是美國資產,持股多的話建議請專業人士評估。
- 扣除額要先確認:列報受扶養親屬、身障特別扣除,要在報稅前準備好證明文件。
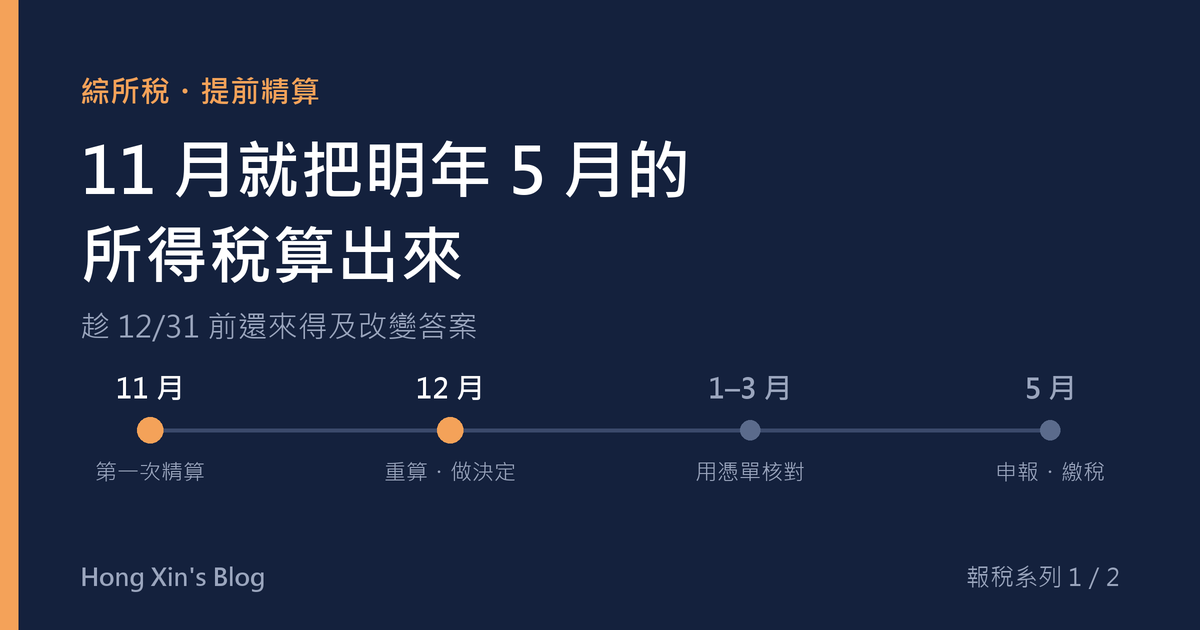
- 每年的固定動作:1 月拿憑單對帳、匯出前一年的股票紀錄、12 月初重算空間並收割、5 月申報。
小結
- RSU 歸屬、ESPP 購買時就要課稅,用當天市價與當天匯率計算,這也是之後的成本。
- 賣出的利得只進最低稅負制,每年都有一個「海外利得空間」,空間內稅率 0%。
- 每年 12 月在空間內賣出再買回,把成本墊高;空間用不完不能留到明年。
- 收割前先用 DTC 把股票轉到能買賣的帳戶,11 月中前送出;錢不出來的話,美國券商通常最便宜。
海外利得空間要先把整年的所得稅算出來才知道。怎麼提前精算,寫在上一篇:11 月就把明年 5 月的所得稅算出來。
參考資料
外商員工的 RSU/ESPP 在台灣怎麼報稅,以及每年 12 月的獲利收割
https://blog.yang-hong-xin.com/rsu-espp-tax-and-gain-harvesting-in-taiwan/